

Смена автомобиля — событие всегда волнительное, но не менее интересным оказался и финансовый этап этой истории. После приобретения Geely Monjaro 2026 года выпуска передо мной встал вопрос, который на первый взгляд кажется банальным: как выгоднее расплатиться с дилером — сразу всей суммой или воспользоваться предложенной рассрочкой? Оказалось, что ответ далеко не так очевиден, как может показаться.

Итоговая цена машины сложилась из нескольких уступок: официальный дилер применил программу лояльного трейд-ина, дополнительно скинул 210 тысяч рублей от салона, а после непродолжительного обсуждения удалось выторговать ещё 30 тысяч сверху. Финальная стоимость составила 4 410 000 рублей. Вопрос о том, много это или мало, оставим в стороне — куда важнее разобраться, почему вариант с оформлением так называемого «кредита» оказался заметно привлекательнее, чем оплата всей суммы наличными.
Старые кредитные схемы и их подводные камни
Раньше автосалоны активно стимулировали покупку в кредит серьёзными скидками. При стоимости автомобиля в пять-шесть миллионов рублей дисконт мог достигать и миллиона — такие предложения встречались буквально несколько лет назад. Однако слово «выгода» в подобных случаях часто было условным. Если клиент исправно следовал графику платежей, переплата из-за высоких процентов сводила всю первоначальную экономию к нулю, а то и превращала её в убыток.
Тем не менее существовал способ обойти систему: оформить автокредит ради скидки, а затем в кратчайшие сроки полностью погасить задолженность перед банком. Лично мне эта схема принесла 80 000 рублей экономии в 2018 году при покупке Skoda Rapid — на следующий день после сделки я просто закрыл кредит наличными и забыл о процентах.
Почему нынешняя рассрочка интереснее классического кредита
Сегодня в моём городе подобных агрессивных кредитных предложений уже не встретить. Но появился другой инструмент — беспроцентная рассрочка, и он заслуживает внимания. Формально это не кредит в привычном понимании, а способ растянуть платёж без переплаты. Казалось бы, зачем заморачиваться, если деньги всё равно придётся отдавать? Но именно здесь скрывается самая любопытная часть.

Условия по моему автомобилю выглядели так: первоначальный взнос должен составлять минимум 70 процентов от цены. В моём случае это около 3,1 миллиона рублей. Сданный в трейд-ин автомобиль также пошёл в зачёт — за него вычли 920 000 рублей. Остаток, который требовалось внести наличными, составил примерно 2 180 000 рублей. Оставшиеся 30 процентов стоимости можно было выплачивать в рассрочку по ставке 0,01 процента с ежемесячным платежом около 30 000 рублей.
Депозит против рассрочки: простая арифметика
Даже если на руках есть ещё полтора миллиона рублей, которые можно сразу отдать за машину, делать это не имеет практического смысла. Вместо того чтобы расставаться с деньгами одномоментно, я положил их на депозит. Минимальная ставка, которую реально получить сегодня, — около 10 процентов годовых, а при грамотном подходе можно найти варианты и с 13,5 процента. Но даже если считать по скромному сценарию, картина получается убедительная.
Полтора миллиона на вкладе под 10 процентов принесут за год 150 000 рублей дохода, даже с учётом налогов. За четыре года, если ставка не опустится ниже этого уровня, набежит порядка 600 000 рублей. При этом рассрочка под 0,01 процента за тот же период не заберёт у меня и тысячи рублей переплаты. Разница очевидна: фактически я экономлю до 600 тысяч, просто не отдавая деньги сразу. Если ставки по вкладам немного просядут, всё равно можно рассчитывать на выгоду в районе полумиллиона. А если есть альтернативные способы вложить средства с большей отдачей — тем лучше.
Что с КАСКО и дополнительными услугами
При оформлении рассрочки страховка каско обязательна, и здесь у некоторых возникает справедливый вопрос: не съест ли она всю выгоду? Но давайте посмотрим правде в глаза — даже при покупке машины за наличные отказываться от каско на автомобиле стоимостью 4,5 миллиона рублей как минимум неразумно. Достаточно взглянуть на цены оригинальных деталей Geely Monjaro:
- лобовое стекло — около 130 000 рублей;
- наружное зеркало — примерно 120 000 рублей;
- одна фара — до 240 000 рублей;
- капот — порядка 110 000 рублей.
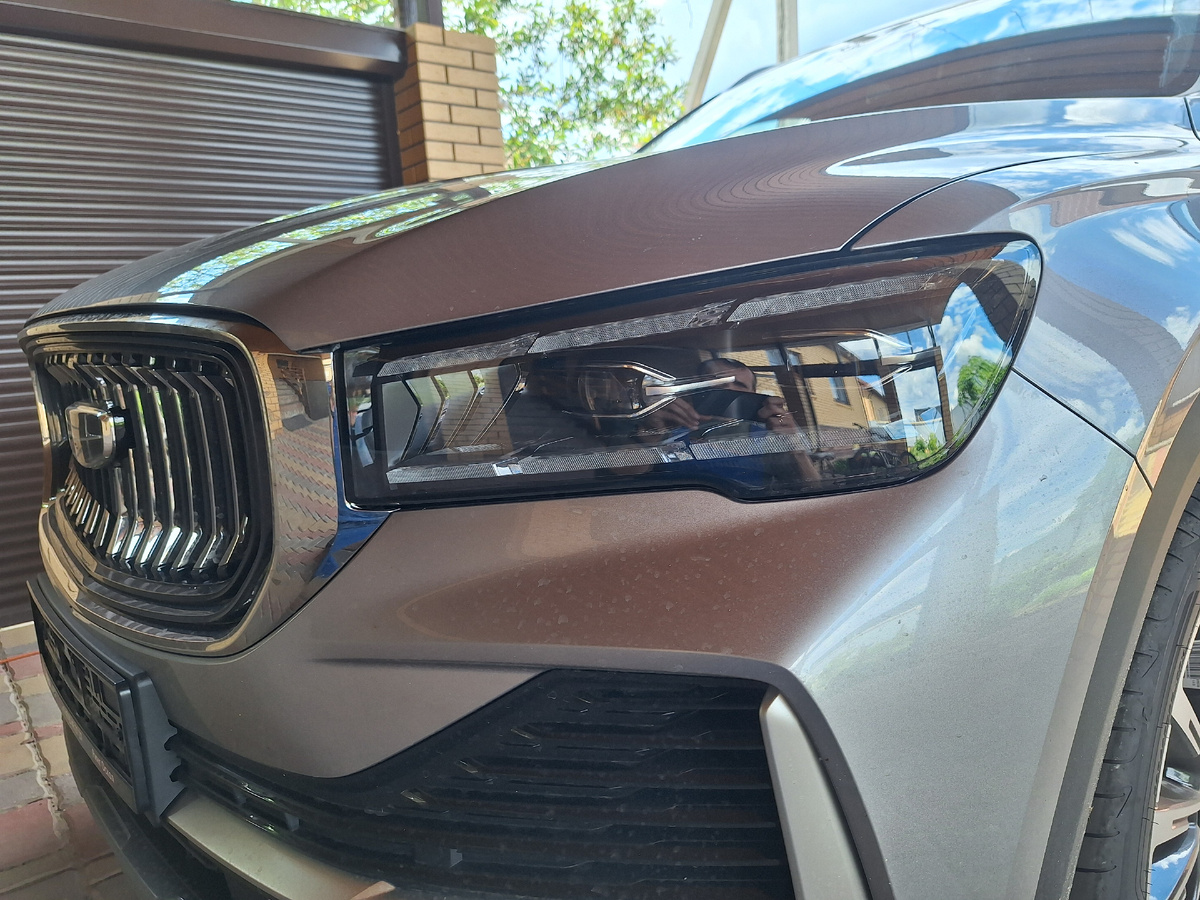
При таких расценках полис каско за 150 000 рублей уже не выглядит чрезмерной тратой. Даже незначительное ДТП может обернуться ремонтом на полмиллиона, который стандартный полис ОСАГО не покроет. Если же случится серьёзная авария, отсутствие каско может оставить вообще без автомобиля, даже когда ты не являешься виновником.
Второй момент — навязывание дополнительных услуг и страховок жизни. Дилеры действительно часто отказываются оформлять рассрочку без этих «обязательных» опций. В моём случае пришлось заплатить 35 000 рублей за весь пакет. Но если посчитать, что вложенные полтора миллиона под проценты отбивают эту сумму примерно за два месяца, огорчаться не приходится.
Свобода выбора остаётся за покупателем
Если же принципиально не хочется связываться с кредитными и рассрочными схемами, а доход от вкладов не кажется весомым аргументом, можно просто заплатить всю сумму сразу. Каждый решает сам, как ему комфортнее распоряжаться деньгами. Однако мой опыт показывает: иногда выгоднее не спешить расставаться с наличными, а заставить их работать на себя, пока рассрочка гасится постепенно.